

AGRONEGÓCIO
Nova Ferroeste e Moegão vão aprimorar a logística de Mato Grosso do Sul
AGRONEGÓCIO
O Mato Grosso do Sul tornou-se o segundo maior usuário do Porto de Paranaguá, ficando atrás apenas do próprio Paraná, devido ao aumento na descarga de grãos. A expectativa é de que esse volume cresça ainda mais com a implementação de projetos estratégicos do Governo do Paraná para aprimorar a logística de transporte e descarga no porto.
Dois projetos em destaque são a “Nova Ferroeste”, que ligará Maracaju (MS) a Paranaguá, e o “Moegão”, uma estrutura no Porto de Paranaguá dedicada à recepção de produtos transportados por ferrovia.
Entre janeiro e julho deste ano, o porto registrou um aumento de 32% na movimentação, impulsionado pela soja em grão, farelo de soja e milho. No mesmo período, foram embarcadas 4.062.168 toneladas de cargas, em comparação com as 3.075.651 toneladas no ano anterior.
A “Nova Ferroeste” conectará Maracaju e Paranaguá, com ramais adicionais para Cascavel – Foz do Iguaçu e Cascavel – Chapecó (SC), totalizando 1.567 quilômetros de malha ferroviária. O “Moegão” será uma área de descarga ferroviária no porto, conectando os 11 terminais do Corredor Leste de Exportação, aumentando a capacidade de descarga em 63%.
Esses projetos combinados oferecem uma modalidade de transporte de cargas mais econômica, eficaz e menos poluente, tornando o Porto de Paranaguá ainda mais atraente. O transporte de grãos do Mato Grosso do Sul para o porto é atualmente feito por estrada, com 36.257 caminhões no primeiro semestre deste ano. Até julho, 28% das exportações, totalizando 14.521.306 toneladas, seguiram para a China, Coreia do Sul e Bangladesh.
Em um país de dimensões continentais como o Brasil, o custo do frete é essencial para a competitividade no mercado. O fortalecimento da infraestrutura ferroviária é uma estratégia para reduzir custos e aumentar a eficiência, beneficiando não apenas o Mato Grosso do Sul, mas também áreas do Oeste do Paraná que dependem do transporte, especialmente no setor de proteína animal.
Apenas 20% da carga para exportação chega ao porto por ferrovia atualmente, e somente 10% dessa carga tem origem no Oeste do Paraná. Há uma grande demanda reprimida na região devido à falta de capacidade ferroviária para escoar a carga.
Fonte: Pensar Agro

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Empresas do agronegócio enquadradas no Simples Nacional têm até 30 de outubro para decidir se manterão o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se recolherão os dois tributos pelo regime regular a partir de janeiro de 2027. A escolha poderá afetar o valor dos créditos aproveitados pelos clientes e, consequentemente, a competitividade dos fornecedores.
Quem não fizer a opção continuará automaticamente no modelo tradicional, com IBS e CBS incluídos no DAS. A mudança interessa principalmente às empresas que vendem para cooperativas, indústrias, exportadores e outros compradores que aproveitam créditos tributários.
Essa limitação pode pesar na negociação. Uma cerealista, agroindústria ou fornecedora de insumos que gere pouco crédito poderá se tornar menos atraente para compradores empresariais, sobretudo quando concorrer com fornecedores capazes de transferir créditos maiores.
A alternativa prevista na reforma tributária é permanecer no Simples Nacional para os demais tributos, mas calcular IBS e CBS pelo regime regular. É o chamado modelo híbrido. A empresa continua recolhendo pelo DAS os tributos que permanecerem no Simples, enquanto apura IBS e CBS separadamente.
Nesse modelo, poderá aproveitar os créditos permitidos sobre máquinas, equipamentos, energia, serviços e outros bens e insumos adquiridos. Também poderá gerar créditos pelo regime regular para seus clientes. Em contrapartida, terá mais obrigações fiscais, necessidade de controlar entradas e saídas e possível aumento do custo contábil.
Por isso, não existe uma resposta única para o agronegócio. Manter IBS e CBS dentro do Simples pode continuar sendo vantajoso para empresas que vendem principalmente ao consumidor final, possuem poucos gastos capazes de gerar créditos e valorizam uma operação tributária mais simples.
Já a apuração pelo regime regular merece ser simulada por empresas que vendem predominantemente a outras pessoas jurídicas, realizam investimentos elevados ou compram grande quantidade de insumos tributados. Nesses casos, os créditos podem compensar parte do aumento da burocracia e preservar a competitividade comercial.
A conta também precisa incluir os tratamentos diferenciados concedidos ao setor. A legislação prevê redução de 60% das alíquotas de IBS e CBS para determinados produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas in natura, além de insumos agropecuários incluídos nas listas legais. Há ainda operações sujeitas a alíquota zero, diferimento ou créditos presumidos.
Esses benefícios, entretanto, não alcançam automaticamente toda empresa ligada ao agronegócio. A aplicação depende do produto, da operação, da classificação fiscal e das condições previstas na legislação. Uma empresa pode ter receitas submetidas a tratamentos diferentes dentro da mesma atividade.
A decisão, portanto, não deve considerar apenas o percentual atualmente pago no DAS. É necessário comparar o valor total dos tributos, os créditos aproveitáveis nas compras, os créditos transferidos aos clientes, o perfil das vendas, o efeito sobre os preços, o fluxo de caixa e o custo adicional de cumprimento das obrigações fiscais.
A Receita Federal informa que a opção pelo regime regular de IBS e CBS poderá ser feita até 30 de outubro de 2026. Quem não optar continuará recolhendo os dois tributos dentro do Simples. A escolha poderá ser cancelada entre 3 de novembro e 20 de dezembro. Haverá uma nova oportunidade em março de 2027, com efeitos a partir de julho.
Para as empresas do agro, o Simples não deixou de ser uma boa opção. O que terminou foi a segurança de escolhê-lo apenas porque a alíquota parece menor. A partir de 2027, o crédito tributário concedido ao comprador pode ser tão importante quanto o imposto pago pelo fornecedor.
Fonte: Pensar Agro

Cáceres prorroga inscrições de editais da Política Nacional Aldir Blanc

Prefeitura de Rondonópolis autoriza quitação de valor de 2021 dos servidores que ficou para trás

Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’

Prefeitura anuncia transporte coletivo gratuito durante a votação deste domingo (4) em Sinop
Cáceres prorroga inscrições de editais da Política Nacional Aldir Blanc
A Prefeitura de Cáceres, por meio da Secretaria Municipal de Turismo e Cultura (SMTC), prorrogou os prazos de inscrições dos...

Prefeitura de Rondonópolis autoriza quitação de valor de 2021 dos servidores que ficou para trás
A Prefeitura de Rondonópolis autorizou o pagamento das diferenças financeiras do Adicional por Tempo de Serviço (ATS), conhecido como anuênio,...
Prefeitura anuncia transporte coletivo gratuito durante a votação deste domingo (4) em Sinop
A Prefeitura de Sinop informa que o transporte público coletivo urbano será gratuito durante o dia de votação, garantindo mais...

Equipe de TI dará suporte aos canais da ALMT durante a apuração dos votos
A Secretaria de Tecnologia da Informação da Assembleia Legislativa de Mato Grosso (ALMT) preparou uma estrutura especial para acompanhar o...


TRE-MT informa ausência de denúncias de fake news e destaca ações conjuntas com a ALMT
A Assembleia Legislativa de Mato Grosso (ALMT) e o Tribunal Regional Eleitoral de Mato Grosso (TRE-MT) ampliaram, ao longo do...

CPI apresenta relatório preliminar sobre despesas e contratos da rede estadual de saúde
A Comissão Parlamentar de Inquérito (CPI) da Saúde da Assembleia Legislativa do Estado de Mato Grosso (ALMT) apresentou, na tarde...

FICCO/SP prende uma pessoa com 66,8 kg de drogas
São Paulo/SP. A Força Integrada de Combate ao Crime Organizado em São Paulo (FICCO/SP), em ação conjunta com equipes do...


PF investiga possível financiamento irregular de campanha eleitoral
São Luís/MA – A Polícia Federal apreendeu, na quarta-feira (1º/10), aproximadamente R$ 500 mil durante uma abordagem realizada no município...


PF investiga suposta compra de votos em Salgado/SE
Aracaju/SE. A Polícia Federal deflagrou, nesta sexta-feira (02/10), a Operação Urna Livre, com o cumprimento de um mandado de busca e...
-
 BRASIL7 dias atrás
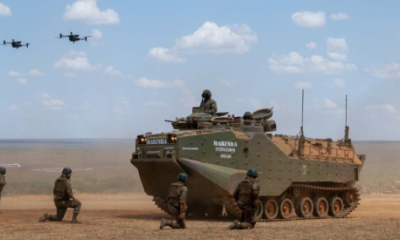
Operação Formosa 2026 reúne meios das três Forças Armadas em exercício conjunto no Planalto Central
-

 Sinop7 dias atrás
Sinop está entre as 10 cidades do Brasil com maior aplicação da Pesquisa Nacional de Demanda Turística
-

 POLITÍCA NACIONAL7 dias atrás
TSE libera download e primeiro acesso ao e-Título no dia da eleição
-
 SAÚDE7 dias atrás
Centro Especializado em Reabilitação inicia atendimentos em São José dos Campos
-

 POLITÍCA NACIONAL7 dias atrás
Poder Executivo anuncia MPs contra bets e endividamento das famílias
-
 AGRONEGÓCIO6 dias atrás
Greening, safra menor e queda no consumo pressionam o setor brasileiro
-
 Alta Floresta4 dias atrás
Nota à População
-

 PICANTES7 dias atrás
Giovanna Ewbank se emociona ao voltar a Nova York para semana de moda: ‘Mexeu’