

AGRONEGÓCIO
Novas regras sobre heranças e doações geram incertezas e temores de confisco
AGRONEGÓCIO
Por Bruno Oliveira Castro*

Imagem: arquivo pessoal
A recente Reforma Tributária no Brasil tem gerado tensões e muitas incertezas dos mais diversos setores econômicos e produtivos do nosso País. Uma das grandes mudanças afeta diretamente a tributação sobre as doações e heranças.
Para expor o assunto de forma muito simples e sem “juridiquês”, temos a seguinte situação. A alíquota máxima do imposto sobre a herança no Brasil é de 8% (chamado de teto constitucional). Muitos Estados já possuem uma alíquota que chega a 8%, à exemplo do Estado de Mato Grosso. Ocorre, que muitos outros não possuem e essa situação nos últimos anos favoreceu uma “guerra fiscal”, estimulando com que muitos constituíssem Holding Familiar com o objetivo de promoverem doação de quotas ou ações aos seus herdeiros, porém, utilizando-se como domicílio fiscal outros Estados, à exemplo do Estado do Amazonas, cuja alíquota é de 2%.
Com a reforma tributária, surgiu a criação do Comitê Gestor de Impostos que tem como objetivo também, unificar a administração dos tributos em todo o país, garantindo uma maior uniformidade na aplicação das leis fiscais. Ou seja, os Estados terão que se adequar e chegar no teto constitucional de 8% sobre heranças e doações. Até aqui, tudo bem.
Não bastasse a alta carga tributária vivenciada no Brasil que incide sobre a pessoa física e também sobre a pessoa jurídica, uma “novidade” surge no Mato Grosso por iniciativa do Estado.
Recentemente foi encaminhado à Assembleia Legislativa de Mato Grosso, o PL 26/2024, que dentre inúmeras providências, teria como objetivo a criação de programas de regularização fiscal para o pagamento do ITCMD com a implementação do REFIZ para em tese, facilitar a vida do contribuinte, mas que trouxe um parágrafo “surpresinha” que muda a base de cálculo, gerando um cenário catastrófico para o contribuinte, que nos leva a seguinte dúvida: Pretende o Estado de Mato Grosso confiscar a Herança?
O referido PL 26/2024 foi aprovado na primeira votação e será deliberado em segunda e última votação nos próximos dias. Em sendo aprovado no formato que se encontra, teremos um verdadeiro confisco patrimonial em desfavor do contribuinte. Neste caso em específico, compromete tudo que sempre foi defendido pelo Estado, em especial na segurança de empreender na busca da longevidade e perenidade das empresas.
Mas onde reside a “pegadinha” no projeto de lei apresentado?
Em se tratando de doação (tanto na forma antecipada, como no inventário), sobre quotas ou ações de empresas, o PL 26/2024 dispõe que caberá à autoridade fiscal, na hipótese de o valor patrimonial não corresponder ao de mercado, em consonância com as normas e boas práticas contábeis aplicáveis à apuração de haveres e à avaliação patrimonial, promover ajustes.
Ou seja, o Estado de Mato Grosso poderá promover ajustes na avaliação do patrimônio do empresário, inclusive com avaliação de mercado para aplicar o ITCMD.
Observem atentamente que, o Estado, sem qualquer fundamento legal, se imiscuindo na função do contador e na prerrogativa exclusiva do empresário, de acordo com o projeto de lei que encaminhou a ALMT, poderá avaliar as quotas sociais e os ativos que compõem o patrimônio líquido da empresa com base no valor de mercado.
Pela redação, dá a impressão que inclusive poderá o Estado promover os ajustes contábeis que entender pertinentes.
Não pretendemos aqui, analisar a inconstitucionalidade do projeto de lei, mas simplesmente, verificamos que o Estado quer intervir na dinâmica e na plena liberdade econômica e empresária que só cabe ao empresário. Só cabe à sociedade empresária ou ao empresário a avaliação a valor justo do patrimônio do seu negócio, até porque, muitos são os reflexos.
Os impactos desta intervenção refletem na incidência de eventual ganho de capital, ITBI, IPTU, ITR, impacto na apuração de haveres em qualquer evento societário da empresa como inventário, conflito societário, divórcio, interdição, dentre inúmeras outras situações em razão do grande precedente que se pretende criar.
Estamos diante de um projeto que traz nefastos prejuízos e riscos ao empresário. Um verdadeiro absurdo que se revela uma afronta ao exercício da atividade empresária com significativo sacrifício ao contribuinte.
Outro ponto que deve ser levado em consideração é o fato de que não está ocorrendo a venda de ativos para que haja ou justifique eventual avaliação a valor justo. Como poderia o Estado querer cobrar, ainda que seja o ITCMD, antecipadamente sobre um bem (quotas ou ações) que você não vendeu e que sequer sabemos se haverá uma venda futura pelo valor “avaliado” pelo Estado?
Mas na prática, o que pode estar por trás disso: à primeira vista, nos parece que em razão de uma possível perda de arrecadação do Estado diante da reforma tributária, pretende-se alavancar a receita estadual sobre o imposto de herança.
Mas é necessário analisar outros pontos:
1) Esta pretensão que traz um absurdo impacto ao contribuinte, desestimula a governança, a longevidade e continuidade da atividade empresária e/ou econômica aos sucessores familiares ou através da implementação de uma sucessão profissional, uma vez que onera sobremaneira a continuidade das empresas, proporcionando que as empresas caiam na antiga máxima que os negócios no Brasil terminam a sua jornada vendidos, falidos ou sucedidos, só que neste caso, a sucessão fica altamente comprometida, não gerando empregos, distribuição de rendas e riquezas, dentre tantas outras funções sociais;
2) Estimula um cenário de simulação fiscal e de total perda de arrecadação para o Estado, na medida que pode incentivar que muitos, para não correr o risco de pagar o imposto de herança, utilizem-se de expedientes ilícitos ou até mesmo de compra e venda de quotas, simplesmente para não caracterizar a doação, o que desde já, não recomendamos porque compromete a segurança jurídica da longevidade de uma empresa e contraria toda e qualquer regra de governança coorporativa e de controle de uma empresa.
3) Havendo a implementação deste projeto de lei, lamentavelmente haverá uma dificuldade muito maior para encerramento dos processos de inventário que só finalizam com a expedição do formal de partilha após o pagamento do ITCMD. Neste caso temos que considerar que o fato de eu ter R$ 10 milhões de ativos (bens ou quotas sociais de empresa), não significa que existe disponibilidade de caixa para pagar R$ 800 mil só de imposto sobre a herança, favorecendo ainda mais um ambiente hostil com conflitos de interesses entre os herdeiros, além da litigiosidade, grande custo emocional e a ruptura da família. Falamos sempre da família, porque no brasil, mais de 90% das empresas, são familiares.
4) Neste caso ainda, há um grande equívoco com relação ao Agronegócio. Pensa-se que quem tem uma propriedade rural que vale em tese R$ 20 milhões possui grandes condições financeiras. A grosso modo, aplicando 8% sobre R$ 20 milhões, chegaríamos só a título de imposto de herança em favor do Estado de aproximadamente R$ 1,6 milhões. Contudo, estamos diante de um ativo ilíquido, que, em qualquer cenário prático não se vende caso não aplicarmos uma regra semelhante à da venda forçada, considerando pelo menos 30% de deságio, além da prática mercadológica de uma venda cujo recebimento se dá numa média de 06 a 08 anos.
Por qualquer ótica que analisarmos a proposta encaminhada, considerando não só o aspecto da inconstitucionalidade e da ilegalidade, constatamos tratar-se de um projeto abusivo que implicará indiscutivelmente no confisco patrimonial em desfavor do contribuinte.
Esperamos que a distinta ALMT e seus respectivos Deputados tenham a sensibilidade necessária para compreender melhor o projeto, os seus impactos econômicos, ouvindo em especial a sociedade e as instituições à exemplo da FIEMT, OABMT, CRCMT, dentre tantas outras que lutam incansavelmente por uma sociedade mais justa e fraterna.
Trazendo mais uma vez alguns esclarecimentos de um artigo que publiquei há alguns dias, é importante observar que, nos últimos dias a mídia brasileira tem externado a intenção do Ministério da Fazenda do Brasil em levar para discussão no G20 a chamada taxação sobre grandes fortunas que conta com a alíquota inicial de 15% sobre a herança a título de tributo federal.
De forma prática, quando pensamos no processo de inventário, sem olhar para o custo emocional, eventuais conflitos e desgastes familiares, poderemos deparar muito em breve com um alto custo fiscal, que aliado a outros custos inerentes à tramitação do inventário, poderão implicar num custo superior a 40% sobre o valor dos bens deixados.
O impacto maior será sentido na Agroindustria e no Agronegócio por força da dinâmica econômica do nosso Estado, onde se concentram em boa parte, atividades empresariais ou rurais familiares. Ao aplicar a alíquota de 8% do imposto sobre a herança, considerando o valor de mercado de uma propriedade rural, o tributo ficará impagável. É um grande desestimulo na continuidade das atividades pelas gerações vindouras.
*Bruno Oliveira Castro é advogado especializado em Direito Empresarial, sócio na Oliveira Castro Advocacia, especialista em Direito Empresarial pela UFMT, Doutorando em Direito pela UMSA, com expertise em constituição de holdings familiares, Direito Empresarial, Tributário, Societário, Falência e Recuperação de Empresas, Governança e Direito Autoral. Atua também como professor de diversas instituições de ensino no país, palestrante e parecerista. Autor de livros e artigos jurídicos, tendo lançado em 2024 o livro “Herança ou Legado? O que você deixará para a próxima geração?”.
Fonte: Pensar Agro

AGRONEGÓCIO
Nova bancada deve priorizar o crédito rural e a previsibilidade para o financiamento

A Frente Parlamentar da Agropecuária (FPA) projeta ampliar de 299 para 330 o número de integrantes na Câmara dos Deputados na legislatura que começa em 2027. A estimativa, apresentada pelo presidente da frente, deputado Pedro Lupion, representa crescimento de 10,4%. A agenda para o novo mandato terá como prioridades ampliar o acesso ao crédito rural e dar previsibilidade ao financiamento da produção.
A composição reúne experiência nas duas Casas. Dos atuais 299 integrantes da FPA na Câmara dos Deputados, 176 foram reeleitos. Outros 17 deputados conquistaram vagas no Senado. Entre os senadores ligados à frente, seis obtiveram novo mandato e um foi eleito deputado federal. A entidade também informa que 17 senadores estão em meio de mandato.
O total de 200 corresponde aos integrantes da atual frente que obtiveram novos mandatos no Congresso. A composição definitiva da FPA na próxima legislatura dependerá também da adesão de outros parlamentares. O balanço eleitoral, portanto, indica a continuidade de sua atuação, sem estabelecer o número final de participantes.
 A expectativa para o novo período legislativo é transformar essas propostas em instrumentos que cheguem às propriedades. O avanço dependerá da construção de acordos no Congresso e da articulação com o Executivo, os agentes financeiros e as organizações de produtores.
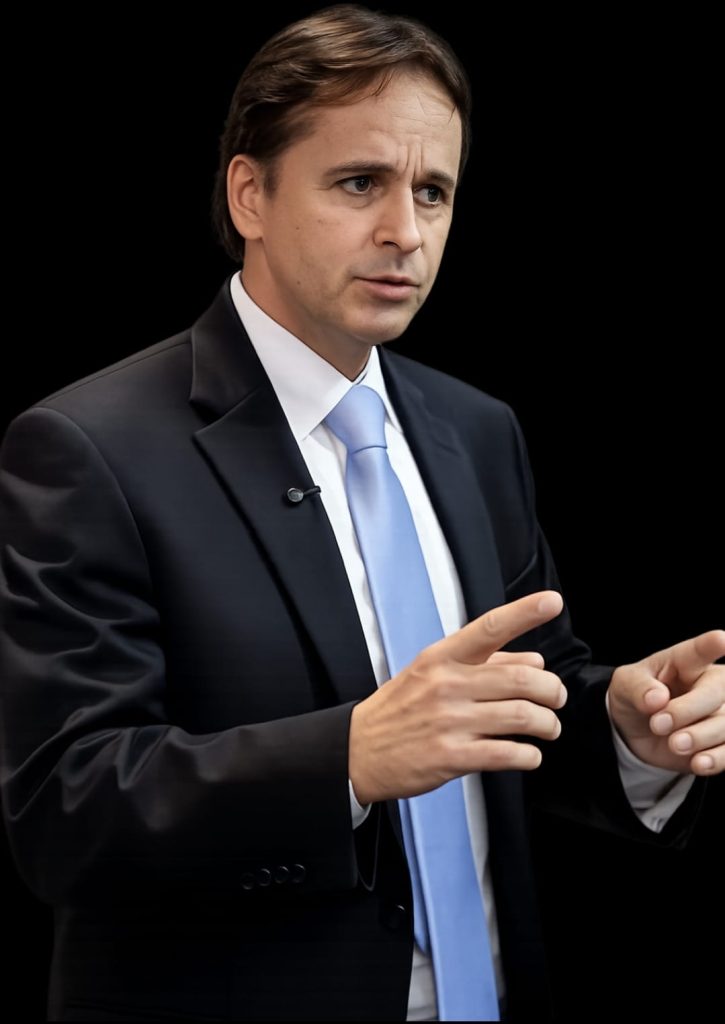
Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), com a ampliação da força política há uma oportunidade de se construir uma agenda de longo prazo para o campo. “A presença de mais parlamentares que conhecem a produção rural pode ajudar a transformar as necessidades das propriedades em soluções concretas. Esperamos um diálogo aberto, com decisões técnicas e atenção aos produtores de todos os portes”.
“Um crédito que chega no momento certo, acompanhado de seguro e de regras estáveis, dá ao produtor condições para investir. Podemos avançar em armazenagem, irrigação e tecnologia quando existe segurança para planejar. Um Plano Safra com horizonte de vários anos pode contribuir para esse ambiente e melhorar a aplicação dos recursos”, diz Isan.
“Também vejo com otimismo a possibilidade de aproximar o Congresso das cooperativas, das entidades e dos profissionais que acompanham o trabalho nas propriedades. Essa troca permite identificar prioridades e construir soluções viáveis. O objetivo comum deve ser ampliar a produtividade, fortalecer a renda no campo e gerar oportunidades nas regiões produtoras”, concluiu o presidente do IA.
Para o produtor, a agenda anunciada concentra-se em condições para financiar a safra e preservar a capacidade de investimento. O presidente da FPA, deputado Pedro Lupion, apontou a renegociação de dívidas e os obstáculos à contratação de crédito como temas que permanecerão nas negociações com o próximo governo.
Uma das propostas é dar ao Plano Safra um horizonte de vários anos. O planejamento plurianual permitiria sinalizar recursos e prioridades com antecedência, aproximando a política agrícola do tempo necessário para investir em máquinas, armazenagem e irrigação. A mudança ainda depende de discussão e aprovação; não constitui uma regra já definida para 2027.
Essa orientação também integra as propostas da Confederação da Agricultura e Pecuária do Brasil (CNA), que defende previsibilidade orçamentária, fortalecimento do seguro rural e instrumentos de apoio à saúde financeira do produtor. A entidade propõe ampliar o financiamento privado e melhorar as condições de acesso aos recursos, incluindo garantias e redução da burocracia.
Fonte: Pensar Agro

Corpo de Bombeiros retira motorista de veículo após colisão entre carros

Ambiente lúdico da Pediatria do Hospital Central contribui para a recuperação dos pacientes

Assembleia com futuros moradores do Residencial Jardim Califórnia foi realizada nesta quarta (7)

Cira-MT recupera mais de R$ 4,5 milhões em débitos tributários

Prefeitura de Cuiabá une dança e conscientização sobre o câncer de mama
Assembleia com futuros moradores do Residencial Jardim Califórnia foi realizada nesta quarta (7)
A Paiaguás Construtora – empresa responsável pela edificação dos 256 apartamentos do Residencial Jardim Califórnia – realizou, na noite desta...


Orçamento para 2027 será apresentado em audiência pública no dia 19 de outubro
A Prefeitura de Lucas do Rio Verde realiza, no dia 19 de outubro, às 17h, audiência pública para apresentação da...


Semana da Criança: Prefeitura de Sinop promove programação na rede de ensino com atividades recreativas e momentos de integração
A Prefeitura de Sinop, por meio da Secretaria de Educação, promove esta semana uma programação especial nas unidades de ensino...


Sete projetos de Botelho são aprovados em sessão da ALMT
Sete projetos de lei de autoria do deputado estadual Eduardo Botelho (MDB), foram aprovados durante a sessão plenária da Assembleia...


Deputados avaliam resultados das eleições e projetam trabalhos
Entre vencedores e derrotados nas urnas, deputados estaduais analisaram o desempenho eleitoral e também falaram sobre os trabalhos previstos para...


Deputados voltam ao Plenário para apreciação de veto
A volta do trabalho dos deputados ao plenário foi marcada pela votação do Veto 116/2025, aposto ao Projeto de Lei...


PF prende cinco pessoas no Aeroporto de Guarulhos/SP
Guarulhos/SP. A Polícia Federal prendeu cinco pessoas entre os dias 6 e 7 de outubro, no Aeroporto Internacional de São...


PF apura falsificação de anilhas para identificação de aves silvestres na Bahia
Jiquiriçá/BA. A Polícia Federal cumpriu, nesta quinta-feira (8/10), mandado de busca e apreensão no município, durante a Operação Canto Falso,...

PF faz operação contra crimes de abuso sexual infantojuvenil
São Paulo/SP. A Polícia Federal deflagrou, nesta quinta-feira (8/10), a Operação Mujaki, voltada à repressão aos crimes de posse, compartilhamento...
-

 ESPORTES6 dias atrás
Santos vence o São Paulo no Morumbis e emenda quinta vitória seguida
-
 BRASIL7 dias atrás
Dia Internacional da Pessoa Idosa: confira direitos e garantias
-
 SAÚDE7 dias atrás
Campanha do Ministério da Saúde orienta sobre riscos das apostas online e atendimento disponível no SUS
-

 POLÍTICA5 dias atrás
ALMT retoma conteúdos institucionais no site e redes sociais após primeiro turno
-

 PICANTES4 dias atrás
Simone Mendes lança seis músicas inéditas em novo projeto: ‘O MELHOR DE MIM! ‘
-
 POLITÍCA NACIONAL4 dias atrás
Conheça os 24 deputados distritais eleitos no DF para 2027-2030
-
 POLÍCIA FEDERAL6 dias atrás
PF prende 23 pessoas em flagrante por corrupção eleitoral em Roraima
-

 POLITÍCA NACIONAL4 dias atrás
TSE destaca normalidade no 1º turno e redução das denúncias de desinformação