

AGRONEGÓCIO
Embrapa desenvolve sistema “boi safrinha” para produção de carne e soja durante a seca
AGRONEGÓCIO

A Embrapa desenvolveu um sistema chamado de “boi safrinha” visando impulsionar a produção de carne e soja durante a seca. O sistema integra lavoura e pecuária e está ganhando força no principalmente no cerrado brasileiro, como uma solução prática para aumentar a produção de carne a um custo mais baixo e melhorar o rendimento de grãos, especialmente da soja, durante o período seco do ano. Ao aproveitar áreas que normalmente ficariam sem cultivo após a colheita, os produtores conseguem otimizar o uso da terra e reduzir os riscos climáticos que afetam as safras no sistema de sequeiro.
A chave para o sucesso do “boi safrinha”, segundo os pesquisadores da Embrapa que desenvolveram o sistema, está na semeadura de gramíneas forrageiras como braquiária ou panicum logo após a colheita de grãos como milho e soja. Essas gramíneas, que cobrem o solo e preparam o terreno para o plantio direto no verão seguinte, também servem como pasto temporário para o gado. Essa abordagem permite aos pecuaristas alimentar seus animais de maneira econômica, sem depender de confinamento caro, e ao mesmo tempo melhorar a saúde do solo e a produtividade da lavoura.
Além de reduzir os custos de produção de carne, o “boi safrinha” tem mostrado impactos positivos tanto na economia quanto no meio ambiente. O sistema oferece ao produtor uma alternativa mais lucrativa e eficiente ao plantar soja ou milho e criar gado na mesma área, o que resulta em um melhor aproveitamento das terras durante a estação seca.
Entre os ganhos agronômicos, destaca-se o aumento da produtividade da soja, com um incremento de até 15% nas lavouras que sucedem pastagens de alta qualidade. Para a pecuária, o ganho de peso dos animais no pasto pode chegar a 12 arrobas por hectare, o que aumenta a margem de lucro das fazendas e acelera o ciclo de produção de carne.
Do ponto de vista ambiental, o sistema “boi safrinha” contribui para a conservação do solo, aumentando o teor de matéria orgânica e melhorando sua capacidade de absorver água, o que ajuda na recarga dos lençóis freáticos. Além disso, a rotação de culturas e pastagens ajuda a controlar pragas e doenças nas lavouras, reduzindo a necessidade de defensivos químicos.
O crescimento da adoção do “boi safrinha” no cerrado é expressivo, principalmente em estados como Mato Grosso e Goiás, onde a integração entre agricultura e pecuária já faz parte da rotina de muitos produtores. Com a demanda global por carne e grãos em alta, o sistema surge como uma solução viável para intensificar a produção sem a necessidade de expandir novas áreas de plantio.
O sucesso do “boi safrinha” depende, no entanto, de uma boa infraestrutura na fazenda, incluindo cercas adequadas e água suficiente para os animais. Além disso, é importante que os produtores tenham conhecimento técnico para implementar o sistema corretamente, garantindo que os benefícios sejam maximizados tanto na lavoura quanto na pecuária.
Com a tendência de aumento na valorização das commodities e os desafios climáticos cada vez mais presentes, o “boi safrinha” promete ser uma estratégia fundamental para o agronegócio brasileiro, ajudando a aumentar a produtividade de maneira sustentável e rentável durante o período seco do ano.
Fonte: Pensar Agro

AGRONEGÓCIO
Produtor tem até o dia 30 para entregar declaração do ITR e evitar multa
Proprietários e possuidores de imóveis rurais têm até as 23h59 de 30 de setembro para entregar a Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) de 2026. Quem perder o prazo estará sujeito a multa mínima de R$ 50, além de possíveis dificuldades para comprovar a regularidade fiscal da propriedade.
A obrigação alcança pessoas físicas e jurídicas que sejam proprietárias, titulares do domínio útil ou possuidoras de imóveis rurais. Também precisam declarar usufrutuários, condôminos e contribuintes que tenham perdido a posse ou a propriedade entre 1º de janeiro e a data da entrega, inclusive em casos de transferência ou incorporação da área ao patrimônio do expropriante.
As situações de imunidade e isenção previstas na legislação permanecem fora da obrigatoriedade. Como o enquadramento depende das características do imóvel, da área e da forma de exploração, o produtor deve confirmar se a propriedade atende aos requisitos antes de deixar de apresentar a declaração.
A principal mudança em 2026 está no canal de entrega. Todas as pessoas jurídicas, independentemente do tamanho do imóvel, e as pessoas físicas com propriedades superiores a 100 hectares devem utilizar obrigatoriamente o serviço digital Minhas Declarações do ITR, disponível na área de imóveis do Portal de Serviços da Receita Federal.
O acesso exige conta gov.br nos níveis Prata ou Ouro e pode ser realizado por computador, celular ou tablet. O próprio contribuinte pode entregar a declaração ou autorizar um procurador digital.
A plataforma reúne os imóveis vinculados ao mesmo contribuinte, recupera dados cadastrais, permite preencher e transmitir declarações, consultar recibos e fazer retificações. Quem possui várias propriedades também pode importar e enviar declarações em lote.
Pessoas físicas com imóvel rural de até 100 hectares podem escolher entre o serviço digital e o Programa ITR 2026 instalado no computador. Essa alternativa não está disponível para pessoas jurídicas nem para pessoas físicas com áreas superiores a 100 hectares.
A Receita Federal recomenda verificar os dados cadastrais da propriedade antes da transmissão. Informações incorretas sobre área, utilização do imóvel, atividades produtivas e áreas ambientais podem provocar divergências, cobrança adicional de imposto ou necessidade de retificação.
Caso o contribuinte identifique erro, omissão ou informação inexata depois do envio, poderá apresentar uma declaração retificadora, desde que a Receita ainda não tenha iniciado um procedimento de fiscalização. A nova declaração substitui integralmente a anterior.
O imposto inferior a R$ 100 deve ser pago de uma única vez até 30 de setembro. Valores a partir de R$ 100 podem ser divididos em até quatro parcelas mensais e sucessivas, desde que nenhuma seja inferior a R$ 50. A primeira parcela também vence no último dia do prazo.
Na versão web, o pagamento pode ser realizado por Pix, transferência eletrônica disponível, cartão de crédito ou Documento de Arrecadação de Receitas Federais (Darf). Eventuais encargos cobrados pela instituição financeira ou operadora do cartão devem ser observados pelo contribuinte.
A entrega em atraso gera multa de 1% por mês ou fração, calculada sobre o imposto devido. O valor mínimo da penalidade é de R$ 50, mesmo quando o imposto apurado for menor.
Além da multa, a pendência pode dificultar a emissão de certidões e a comprovação da regularidade fiscal do imóvel. Essa documentação costuma ser analisada em operações de crédito rural, financiamentos, garantias, compra e venda e transferência da propriedade.
Em 2025, a Receita Federal recebeu quase 6 milhões de declarações dentro do prazo. Com a proximidade do encerramento do período de entrega, a recomendação é não deixar o envio para o último dia, principalmente para quem ainda precisa aumentar o nível da conta gov.br, corrigir dados cadastrais ou reunir informações sobre a propriedade.
Fonte: Pensar Agro

Eliana recebe Thiaguinho e Carol Peixinho em sua casa para gravação do ‘Em Família’

Produtor tem até o dia 30 para entregar declaração do ITR e evitar multa

Drenagem é reforçada para evitar alagamentos no Jardim Gramado, em Cuiabá

Lucas do Rio Verde participa de reunião preparatória para o 12º Censo Agropecuário

Armário Solidário recebe doações e fortalece rede de apoio a mulheres vítimas de violência
Lucas do Rio Verde participa de reunião preparatória para o 12º Censo Agropecuário
Lucas do Rio Verde iniciou as articulações para o 12º Censo Agropecuário, Florestal e Aquícola, realizado pelo Instituto Brasileiro de...

Primavera do Leste se destaca no judô estadual e recebe a decisão do Campeonato Mato-Grossense
A Associação Primaverense de Judô (APJ) vive um momento de destaque no cenário esportivo de Mato Grosso. No último fim...


Prefeitura de Primavera do Leste divulga ensalamento para seletivo de ACS e ACE
A Prefeitura de Primavera do Leste, por meio da Secretaria Municipal de Administração, informa aos candidatos inscritos no processo seletivo...


ALMT aproxima Prêmio de Jornalismo da universidade e incentiva produção acadêmica
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, nesta segunda-feira (14), a Faculdade de Comunicação da...

PEM e Escola do Legislativo levam desenvolvimento pessoal a mulheres do sistema penitenciário e socioeducativo
A Assembleia Legislativa de Mato Grosso (ALMT), por meio da Procuradoria Especial da Mulher (PEM) e da Escola do Legislativo...

Procuradoria Especial da Mulher da ALMT leva campanha digital sobre Setembro Amarelo para municípios do estado
A Procuradoria Especial da Mulher (PEM) da Assembleia Legislativa de Mato Grosso (ALMT), em parceria com a Secretaria de Comunicação...
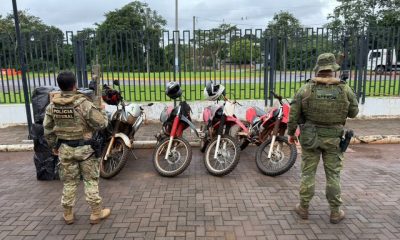

PF e BPFron apreendem cigarros paraguaios em porto clandestino
Guaíra/PR. A Polícia Federal, em ação conjunta com o Batalhão de Polícia Militar de Fronteira do Paraná (BPFron), apreendeu, nessa segunda-feira...

PF deflagra operação contra crimes de abuso sexual infantojuvenil praticados pela internet
Mossoró/RN. A Polícia Federal deflagrou, nesta terça-feira (15/9), a Operação Escudo Infantil IV, com o objetivo de reunir elementos para...
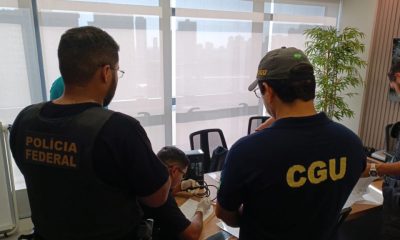

PF e CGU investigam desvio de recursos públicos federais no Pará
Belém/PA. A Polícia Federal deflagrou, com a participação da Controladoria-Geral da União (CGU), nesta terça-feira (15/9), a Operação Sonar. O...
-

 MP MT7 dias atrás
Justiça leva a júri oito acusados pela morte de jovem
-
 CUIABÁ7 dias atrás
Secretaria de Educação realiza capacitação para formação da 1ª Turma de Brigadistas da Rede Municipal
-
 Sinop7 dias atrás
Festeja Sinop: Maria Marçal encerra Marcha para Jesus com noite de união, fé e adoração
-
 CUIABÁ7 dias atrás
Prefeitura abre seleção para 1.520 profissionais da Educação para 2027
-
 ESPORTES5 dias atrás
Corinthians reage no segundo tempo, empata com Estudiantes e deixa decisão aberta na Libertadores
-
 VÁRZEA GRANDE7 dias atrás
IPTU, Refis e Alvará: veja onde buscar atendimento e regularizar débitos em Várzea Grande
-
 AGRONEGÓCIO7 dias atrás
Mapa publica Anuário do Vinho 2026
-
 AGRONEGÓCIO7 dias atrás
4 dicas de como escolher um pescado de qualidade