
AGRONEGÓCIO
Agronegócio entra em 2026 mais tecnológico, mais exposto e sob pressão
AGRONEGÓCIO
A trajetória do agronegócio brasileiro em 2025 foi marcada por números históricos e por uma transformação estrutural que vai muito além de simples recordes de exportação. Se, no ano passado, a balança comercial do Brasil alcançou aproximadamente R$ 1,88 trilhão – LEIA AQUI), esse desempenho revela não apenas a força das commodities, mas também um campo cada vez mais inserido em cadeias globais de valor, competências digitais e riscos sistêmicos inéditos.
A despeito da visibilidade midiática dos dados — que mostraram avanços em soja, carnes, café e pecuária em mais de 500 mercados —, a verdadeira pauta para 2026 não está no quanto exportamos, mas no como nos preparamos para manter esse patamar competitivo em cenários geopolíticos e tecnológicos mais complexos.
O avanço tecnológico no campo deixou de ser promessa para virar infraestrutura produtiva. Tratores autônomos, drones com mapeamento em tempo real, sensores de solo integrados à nuvem e rede 5G ampliada transformaram a agricultura. Mas essa mesma digitalização que elevou a produtividade criou um novo vetor de risco: a dependência de sistemas e dados.
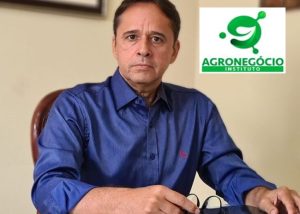 “O campo brasileiro é hoje tão dependente de tecnologia quanto de chuva, e isso exige uma mudança de mentalidade sobre segurança que ainda não aconteceu. Máquinas conectadas são computadores móveis. Se um sistema for comprometido por um ataque, a cadeia produtiva inteira pode travar”, como observa Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT).
Casos recentes nos Estados Unidos e na Europa, onde sistemas agrícolas foram alvo de ataques cibernéticos que paralisaram operações, mostram que esse risco não é abstrato. No Brasil, a expansão da conectividade rural avançou de modo acelerado, mas a proteção digital não acompanhou na mesma proporção.
“Não estamos falando de proteger dados, mas de garantir continuidade operacional. Esse é o novo eixo de competitividade. Se a segurança digital não for prioridade em 2026, o agro pode regredir tão rápido quanto evoluiu”, defende Rezende.
É inegável que a China continua sendo o principal destino das commodities brasileiras — e isso traz tanto vantagem quanto dependência. Em 2025, o país asiático respondeu por quase metade dos volumes embarcados em produtos como soja e carnes. Mas essa concentração de mercado, se não for gerida de forma estratégica, expõe o Brasil a alterações abruptas de política comercial externa.
“Diversificar não é apenas conquistar novos clientes, é reduzir risco sistêmico. O agro já percebeu isso, mas o passo agora é transformar essa percepção em política comercial ativa — e não apenas em missões pontuais”, diz Isan.
O mesmo vale para mercados emergentes no Sudeste Asiático, no Oriente Médio e na África, onde produtos brasileiros ainda têm espaço de ampliação, mas exigem estrutura logística e negociações de longo prazo.
Números robustos escondem um gargalo persistente: logística. O Brasil continua a exportar pela mesma estrutura portuária e rodoviária que emperrou em períodos de safra volumosa. A dependência de modais saturados encarece a produção e reduz a competitividade em tempos de crise global.
O êxito exportador de 2025 foi conquistado apesar, não por causa da infraestrutura. Isso significa que manter competividade em 2026 pressupõe avanços concretos em portos, ferrovias e integração modal, algo que ainda não entrou de forma decisiva na agenda nacional.
Para Isan Rezende, a transformação digital não é neutra — ela redefine toda a gestão rural. “O que vemos hoje é uma agricultura que domina hardware e software, mas ainda guarda práticas antiquadas de proteção e governança de risco. O salto de produtividade tem que ser acompanhado de governança e resiliência. Só assim o agro brasileiro fará mais do que exportar valor: fará valer sua reputação global”.
Se 2025 ficará nos livros como ano de recordes, 2026 será lembrado como o ano em que o agro terá de provar que pode sustentar esse desempenho em um ambiente global reconfigurado. Isso inclui:
-
Gerenciar dependências comerciais críticas — especialmente com a China;
-
Ampliar mercados de alto valor agregado;
-
Integrar segurança digital aos modelos operacionais;
-
Investir em logística e infraestrutura física;
-
Desenvolver capacidade institucional interna de governança de risco tecnológico.
“Em síntese, o agronegócio brasileiro alcançou números extraordinários em 2025 — mas o consenso entre lideranças técnicas é claro: a competitividade do futuro dependerá menos da produção física e mais da capacidade de proteger, conectar e governar essa produção dentro de um ambiente global cada vez mais interdependente e digital”, completou o Presidente do IA e da Feagro-MT.
Fonte: Pensar Agro

AGRONEGÓCIO
Crédito rural para a agricultura empresarial soma R$ 107,1 bilhões nos três primeiros meses da safra 2026/2027

O crédito rural destinado à agricultura empresarial somou R$ 107,1 bilhões nos três primeiros meses da safra 2026/2027, de julho a setembro de 2026. O montante considera as operações de crédito rural contratadas por produtores enquadrados no Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e os Demais Produtores Rurais e os recursos captados por meio de Cédulas de Produto Rural (CPR).
Os dados foram divulgados pelo Ministério da Agricultura e Pecuária (Mapa), com base em informações do Sistema de Operações do Crédito Rural e do Proagro (Sicor), do Banco Central do Brasil, e das registradoras de CPR – B3, CERC e CRDC.
As CPRs responderam por R$ 50,3 bilhões do total, o equivalente a 46,9% dos recursos contabilizados no período. Os títulos permitem ao produtor obter recursos mediante o compromisso de entrega futura de produtos agropecuários. Já o custeio convencional somou R$ 36,4 bilhões, correspondentes a 34% do total.
CUSTEIO, COMERCIALIZAÇÃO E INDUSTRIALIZAÇÃO
Do total destinado ao custeio da produção, os produtores classificados na categoria Demais Empresarial contrataram R$ 20 bilhões, o equivalente a 54,8% do total dessa modalidade. O Pronamp, linha voltada a produtores de médio porte, registrou R$ 16,5 bilhões, correspondentes a 45,2%.
As operações de crédito para comercialização da produção agropecuária somaram R$ 8 bilhões no período. Já as destinadas à industrialização, que financiam o processamento e a agregação de valor aos produtos agropecuários, alcançaram R$ 5 bilhões.
Os programas de investimento, voltados à aquisição de máquinas, equipamentos, irrigação e modernização de estruturas produtivas, somaram R$ 7,4 bilhões em contratações no trimestre. Entre os programas específicos, destacam-se o Pronamp Investimento R$ 1,019 bilhão e o RenovAgro, com R$ 845 milhões.
Por se tratar dos primeiros meses da safra, o volume contratado nos programas de investimento ainda é inicial em relação à programação orçamentária anual, com avanço esperado à medida que as instituições financeiras realizem novas contratações.
SEGMENTAÇÃO POR PORTE DO PRODUTOR
Na análise por segmento, o grupo de Demais Produtores Rurais (fora do Pronamp) registrou R$ 39,3 bilhões, equivalentes a 36,7% do total concedido no período. O Pronamp contabilizou R$ 17,6 bilhões, ou 16,4% do total.
Ao todo, foram registrados 116.274 contratos de crédito rural na agricultura empresarial, dos quais 36.638 operações de CPR, evidenciando a participação desse instrumento na estrutura de financiamento do setor nos primeiros meses da safra.
DISTRIBUIÇÃO REGIONAL
A região Sul concentrou o maior volume de crédito rural entre as regiões brasileiras, com R$ 18,6 bilhões e 36.089 contratos. Em seguida, aparecem o Sudeste, com R$ 17,8 bilhões, e o Centro-Oeste, com R$ 12,7 bilhões. O Nordeste e o Norte registraram, respectivamente, R$ 4,9 bilhões e R$ 2,8 bilhões.
O levantamento também aponta diferenças no valor médio das operações de crédito entre as regiões. O Centro-Oeste apresentou o maior tíquete médio, de R$ 1,07 milhão por contrato. Na sequência, aparece o Nordeste, com R$ 960 mil, resultado que reflete, em parte, contratações na Bahia, no Maranhão e no Piauí, estados que integram a região conhecida como Matopiba, importante fronteira agrícola de produção de grãos. Já o Sul, apesar de liderar em número de contratos e em volume de crédito, apresentou o menor tíquete médio, de R$ 515,1 mil, indicando maior pulverização das operações.
FONTES DE RECURSOS
Entre as fontes controladas de financiamento, os Recursos Obrigatórios – parcela dos depósitos à vista que os bancos são obrigados a destinar ao crédito rural – somaram R$ 13,5 bilhões, correspondentes a 32% do total dessas fontes. A Letra de Crédito do Agronegócio (LCA) na modalidade controlada resgitrou R$ 12,4 bilhões, ou 30%.
Entre as fontes não controladas, formadas por recursos captados livremente pelas instituições financeiras no mercado, a LCA Livre foi a principal, com R$ 12,2 bilhões destinados ao crédito rural.
RECURSOS EQUALIZÁVEIS
A programação de recursos equalizáveis para a safra 2026/2027 totaliza R$ 97,6 bilhões, conforme a Portaria MF nº 2.922/2026. Essas linhas de crédito contam com taxas de juros equalizadas pelo governo federal, com cobertura diferencial em relação às taxas de mercado por recursos do Tesouro Nacional.
Nos três primeiros meses da safra, foram concedidos R$ 20,4 bilhões em recursos equalizáveis. O volume corresponde a parte da programação prevista para o cliclo e pode avançar ao longo da safra, conforme as instituições financeiras realizem novas contratações.
Entre os programas de investimento equalizáveis, o Pronamp concentrou o maior volume concedido no período, com R$ 942,3 milhões, seguido pelo RenovAgro, com R$ 841,4 milhões, e pelo Moderfrota, com R$ 639,9 milhões.
Nas operações de investimento equalizáveis, o BNDES e o Banco do Brasil concentraram, juntos, cerca de 73% das concessões do período, com participações de 39,4% e 33,9%, respectivamente. Nas linhas de custeio equalizáveis, o Banco do Brasil liderou, com 43,7% das concessões, seguido pelo Sicredi, com 15,8%, e pela Cresol. com 10,5%.
Informações à imprensa
[email protected]

Crédito rural para a agricultura empresarial soma R$ 107,1 bilhões nos três primeiros meses da safra 2026/2027

Congresso fará sessão solene pelo Dia Mundial da Alimentação

Procon-MT aponta variação de até 137% no preço dos presentes

Empresário com mandado de prisão por roubo é preso pela Polícia Civil em Poconé

MPMT reitera pedido urgente para proteção da fauna em Cuiabá

Prefeitura de Colíder fornece uniformes profissionais para 102 servidores da Educação
A Secretaria Municipal de Educação de Colíder entregou uniformes profissionais para 102 servidores da rede municipal de ensino. Foram contemplados...

Prefeitura de Sinop avança na proteção às mulheres com conquista de Centro de Referência da Mulher Brasileira
A Prefeitura de Sinop, por meio da Secretaria de Assistência Social e Coordenadoria de Políticas Públicas para Mulheres (CPPM) conquistou uma...

NOTA DE ESCLARECIMENTO: Prefeitura alerta sobre uso indevido do telefone de atendimento da Iluminação Pública
A Prefeitura Municipal de Cáceres informa à população que o número de telefone (65) 99992-6354, anteriormente utilizado exclusivamente para atendimento...


Linguagem simples fortalece meios de comunicação da ALMT e aproxima cidadãos do Parlamento
Traduzir termos técnicos, facilitar o acesso aos serviços públicos e garantir que a população compreenda seus direitos são alguns dos...

Inscrições para o Troféu Parlamento terminam em 9 de novembro
Falta um mês para o encerramento das inscrições para a 2ª edição do Prêmio ALMT de Jornalismo – Troféu Parlamento....

PL garante atendimento odontológico a crianças, idosos e pessoas acolhidas em MT
Aprovado em segunda votação nesta quarta-feira (7), o Projeto de Lei nº 1.650/2023, de autoria do deputado estadual Fabinho Tardin...
Empresário com mandado de prisão por roubo é preso pela Polícia Civil em Poconé
Um empresário da cidade de Poconé teve o mandado de prisão preventiva cumprido pela Polícia Civil, nesta sexta-feira (9.10), após...

Polícia Civil prende três homens por agredir mulher em Rondonópolis
A Polícia Civil de Mato Grosso prendeu em flagrante, nesta quinta-feira (8.10), em Rondonópolis, três homens, de 31, 31 e...

PF lança novos serviços de controle de armas de fogo no Portal PF
Brasília/DF. A Polícia Federal lançou, nessa quarta-feira (7/10), novos serviços de controle de armas de fogo dentro do Portal PF. Foram...
-

 ESPORTES7 dias atrás
Santos vence o São Paulo no Morumbis e emenda quinta vitória seguida
-
 POLITÍCA NACIONAL5 dias atrás
Conheça os 24 deputados distritais eleitos no DF para 2027-2030
-

 POLITÍCA NACIONAL5 dias atrás
TSE destaca normalidade no 1º turno e redução das denúncias de desinformação
-

 PICANTES5 dias atrás
Simone Mendes lança seis músicas inéditas em novo projeto: ‘O MELHOR DE MIM! ‘
-

 POLÍTICA6 dias atrás
ALMT retoma conteúdos institucionais no site e redes sociais após primeiro turno
-
 EDUCAÇÃO4 dias atrás
O JOVEM DA GERAÇÃO ATUAL E A ATENÇÃO DELE AO MUNDO AO SEU REDOR
-
 POLITÍCA NACIONAL5 dias atrás
Fufuca e Lahesio Bonfim são os novos senadores pelo Maranhão
-

 PICANTES7 dias atrás
Maiara compartilha clique romântico com namorado e faz declaração: ‘Ele está aqui’