

AGRONEGÓCIO
Estão disponíveis as agromensais de agosto/2022
AGRONEGÓCIO
Cepea, 08/09/2022 – O Cepea (Centro de Estudos Avançados em Economia Aplicada), da Esalq/USP, disponibiliza hoje as hoje as agromensais de agosto de 2022.
Abaixo, alguns trechos das análises mensais:
AÇÚCAR: As cotações do açúcar cristal recuaram em agosto. O movimento foi atribuído à concentração das negociações envolvendo o cristal tipo Icumsa 180, que vem sendo mais ofertado nesta safra 2022/23 a valores mais baixos. Já a disponibilidade do cristal tipo Icumsa 150 seguiu restrita, e os preços mantiveram-se firmes, uma vez que usinas já venderam boa parte da produção deste tipo de açúcar via contratos, tanto para o mercado interno quanto para o externo. Outro fator para a queda dos preços no mês foi o recuo da demanda, visto que compradores afirmaram ter estoques suficientes para continuar a produção. Além disso, há expectativa de aumento no mix de produção para o açúcar pelas usinas de São Paulo, considerando que a redução na alíquota de impostos sobre a gasolina diminui a competitividade dos preços do etanol. O Indicador do Açúcar Cristal CEPEA/ESALQ (estado de São Paulo) recuou 4,86% em agosto, fechando a R$ 125,07/saca de 50 kg no dia 31. A média mensal foi de R$ 128,87/saca de 50 kg, próxima da registrada em julho (R$ 128,86/saca de 50 kg) e 0,35% acima da média de agosto/2021 (R$ 128,43/saca de 50 kg), em termos nominais.
ALGODÃO: Depois de acumularem quedas por dois meses consecutivos, os preços do algodão em pluma no Brasil voltaram a subir em agosto e retornaram aos patamares observados no final de junho. Essa recuperação esteve atrelada à posição firme de vendedores, que estiveram atentos às fortes valorizações dos contratos na Bolsa de Nova York (ICE Futures) e, parcialmente, da paridade de exportação. A baixa oferta no spot brasileiro, sobretudo de pluma de melhor qualidade, também reforçou o movimento de alta nos preços. Ressalta-se que o beneficiamento no Brasil não chegou nem na metade, e agentes estão focados no cumprimento de contratos a termo. Entre 29 de julho e 31 de agosto, o Indicador CEPEA/ESALQ, com pagamento em 8 dias, avançou 12,08%, fechando a R$ 6,7107/lp no dia 31. Em agosto, o preço no Brasil ficou, em média, 12,6% superior à paridade de exportação. A média do Indicador no mês, de R$ 6,3239/lp, está 4,59% acima da de julho/22 e 10,09% superior à de agosto/21, em termos reais (os valores foram deflacionados pelo IGP-DI de julho/22).
ARROZ: Ao longo de agosto/22, as cotações do arroz em casca apresentaram movimento de queda no Rio Grande do Sul. No entanto, a alta observada na primeira dezena do mês garantiu aumento na média frente à de julho. A menor disponibilidade interna e a resistência vendedora contribuíram para a sustentação dos preços. A média mensal de agosto/22 do Indicador CEPEA/IRGA-RS, de R$ 76,47/saca de 50 kg, ficou 0,15% superior à de julho/22, sendo, também, a mais alta desde agosto de 2021, quando foi de R$ 77,18/sc.
BOI: Os valores médios mensais da carne bovina (carcaça casada), negociada no mercado atacadista da Grande São Paulo, atravessaram os oito primeiros meses de 2022 em movimento de queda. A oferta de animais para abate seguiu baixa na maior parte deste ano, enquanto as exportações registraram desempenho recorde. Assim, o cenário de desvalorização da carne está atrelado ao baixo consumo da proteína bovina no mercado brasileiro, devido ao fragilizado poder de compra da população nacional, sobretudo em decorrência da elevada inflação. No acumulado deste ano (entre dezembro/21 e agosto/22), a carcaça casada bovina registrou desvalorização de 9,5%, em termos reais (os valores foram deflacionados pelo IGP-DI). Considerando-se a série de dados do Cepea, a média de agosto ficou em R$ 19,94/kg, sendo 3,4% inferior à de julho/22, 9% abaixo da de agosto/21 e, também, a menor média real desde outubro de 2019, quando esteve em R$ 17,95/kg. Igualmente, o valor médio da carcaça também não operava abaixo de 20 Reais/kg desde outubro de 2019. Quanto ao boi gordo, a média de agosto foi de R$ 313,39, com quedas de 2,86% no comparativo de julho/22 e de 8,5% frente ao de agosto/21.
CAFÉ: Apesar da forte oscilação, as cotações domésticas do café arábica finalizaram agosto em alta. O Indicador CEPEA/ESALQ do arábica tipo 6, posto na capital paulista, fechou a R$ 1.344,20/saca de 60 kg no dia 31, aumento de 43,31 Reais/sc (ou de 3,3%) em relação a 29 de julho (último dia útil do mês). Mesmo com o avanço no acumulado do mês, o Indicador variou quase 100 Reais/saca em agosto. O menor fechamento foi no dia 5, de R$ 1.261,57/sc, e o maior, no dia 26, de R$ 1.351,64/sc. No começo do mês, as cotações foram pressionadas pelo avanço da colheita no Brasil e pelo temor de uma nova recessão global. Entretanto, as preocupações com a falta de chuvas após as floradas precoces da safra 2023/24 impulsionaram os valores de forma expressiva na segunda quinzena. Alguns colaboradores consultados pelo Cepea, inclusive, alertaram sobre o risco de aborto das primeiras flores em algumas regiões, caso chuvas mais consistentes não sejam verificadas.
ETANOL: Os preços dos etanóis hidratado e anidro seguiram em queda expressiva no mercado paulista em agosto. Além de este ser considerado período de pico de colheita na região Centro-Sul, a atuação pontual de compradores pressionou os valores dos biocombustíveis. Assim, a média do Indicador CEPEA/ESALQ do preço do hidratado das semanas cheias de agosto foi de R$ 2,5970/litro, recuo de 11,3% na comparação com o mês anterior. No mesmo comparativo, a média do Indicador CEPEA/ESALQ do anidro (considerando-se somente o mercado spot) foi de R$ 3,1442/litro, 9,4% inferior à de julho.
FRANGO: A maior oferta de carne de frango no mercado doméstico e a menor liquidez da proteína pressionaram os valores desta carne em agosto em quase todas as regiões acompanhadas pelo Cepea. No atacado da Grande São Paulo, o valor do frango inteiro – tanto resfriado quanto congelado – registrou média de R$ 7,70/kg no último mês, quedas de 0,4% e de 0,8%, respectivamente, frente às médias de julho.
MILHO: Os preços do milho flutuaram ligeiramente em agosto, mas fecharam o mês em alta no mercado spot da maioria das regiões acompanhadas pelo Cepea. As cotações domésticas foram sustentadas pela valorização do cereal nos portos, refletindo o movimento internacional, e pelo intenso ritmo das exportações em agosto. No entanto, as altas acabaram sendo limitadas pela maior oferta da segunda safra. No front externo, os valores foram impulsionados por notícias indicando possíveis reduções na produtividade das lavouras dos Estados Unidos, por preocupações relacionadas à seca na Europa e na China e pela diminuição dos embarques pelo Mar Negro. Atentos a esse cenário, muitos vendedores brasileiros também se voltaram às negociações nos portos. Do lado comprador, consumidores ainda detinham estoques em agosto, e relataram dificuldades pontuais em realizar novas aquisições. Assim, no acumulado de agosto, o Indicador ESALQ/BM&FBovespa se valorizou 1,2%, fechando a R$ 83,94/saca de 60 kg no dia 31. A média mensal, de R$ 82,52/sc, aumentou 0,7% sobre a de julho. Na média das regiões acompanhadas pelo Cepea, os valores acumularam altas de 2,3% no mercado de lotes (disponível) e de 2,5% no de balcão (ao produtor) no acumulado do mês. Quando comparadas as médias mensais, as valorizações foram de 0,9% e de 1,6%, respectivamente.
OVINOS: As cotações do cordeiro vivo e da carcaça ovina subiram na maioria das regiões acompanhas pelo Cepea em agosto. O impulso veio da melhora na demanda doméstica e da menor oferta de animais no mercado. Mesmo nos estados onde o preço ficou estável, como Rio Grande do Sul e Mato Grosso do Sul, colaboradores consultados pelo Cepea também relataram melhora nas vendas. O setor tem boas expectativas para os próximos meses, visto que a demanda pela carne ovina tende a aumentar para atender o consumo típico das festas de final de ano. Em Mato Grosso, a cotação média do animal vivo foi de R$ 10,75/kg em agosto, avanço expressivo de 19,44% em relação ao mês anterior. No Paraná e em São Paulo, os preços subiram 2,47% e 2,32%, respectivamente, com o ovino cotado, em média, a R$ 13,25/kg no mercado paranaense e a R$ 12,33/kg no paulista. Em Mato Grosso do Sul e no Rio Grande do Sul, o valor do cordeiro permaneceu estável, a R$ 11,50/kg e R$ 10,00/kg, na mesma ordem.
SOJA: A menor demanda externa e a cautela dos compradores domésticos, especialmente na primeira quinzena de agosto, pressionaram as cotações do complexo soja no Brasil. A forte desvalorização cambial (US$/R$) afastou importadores do País, acentuando o movimento baixista. O dólar registrou queda de 4,1% entre as médias de julho e agosto, a R$ 5,15 no último mês. Em agosto, o Brasil exportou o menor volume de soja desde janeiro deste ano. Segundo a Secex, 6,09 milhões de toneladas de soja saíram dos portos brasileiros, quantidade 18,83% abaixo da escoada em julho e 6,03% inferior à embarcada em agosto/21. Os Indicadores ESALQ/BM&FBovespa – Paranaguá (PR) e CEPEA/ESALQ – Paraná da oleaginosa registraram quedas de 1,9% e de 1,5% entre as médias de julho e de agosto, com respectivos fechamentos de R$ 187,18/sc e de R$ 181,86/sc de 60 kg. Na média das regiões acompanhadas pelo Cepea, as baixas foram de 1,9% no mercado de balcão (pago ao produtor) e de 1,3% no de lotes (negociações entre empresas).
TRIGO: A semeadura da safra de trigo deste ano foi encerrada em agosto, e estimativas indicam possibilidade de produção recorde no Brasil. Esse cenário vem pressionado as cotações domésticas do trigo. A Conab reajustou novamente as estimativas de área e de produtividade e, consequentemente, da produção da safra deste ano do Brasil (temporada 2022/23, que se iniciou em agosto). A nova previsão é de que sejam colhidas 9,16 milhões de toneladas, alta de 19,3% em comparação à temporada anterior (2021/22). Isso é resultado do aumento de 8% na área com a cultura, somando 2,96 milhões de hectares, e da produtividade 10,5% maior frente à 2021/22, indo para 3,096 toneladas/hectare.
ASSESSORIA DE IMPRENSA: Outras informações: [email protected] e (19) 3429 8836.
Fonte: CEPEA

AGRONEGÓCIO
Safra recorde deve superar capacidade dos armazéns em 133 milhões de toneladas

A produção brasileira de grãos poderá superar a capacidade de armazenagem do país em aproximadamente 133 milhões de toneladas na safra 2026/27. A Companhia Nacional de Abastecimento (Conab) projeta uma colheita de 366,6 milhões de toneladas, enquanto os armazéns brasileiros comportam 233,8 milhões de toneladas, segundo o dado mais recente do Instituto Brasileiro de Geografia e Estatística (IBGE).
A estrutura existente equivale a cerca de 64% do volume que poderá ser produzido. A diferença expõe um dos principais gargalos do agronegócio brasileiro: a produção avança em ritmo superior à construção e à modernização de silos, sobretudo dentro das propriedades rurais e nas novas regiões produtoras.
Na prática, a limitação reduz a capacidade do agricultor de escolher o melhor momento para comercializar. Sem espaço próprio, parte dos produtores precisa retirar rapidamente os grãos da fazenda e negociar durante a colheita, período marcado pela concentração da oferta, aumento da procura por caminhões e pressão sobre os preços e os fretes.
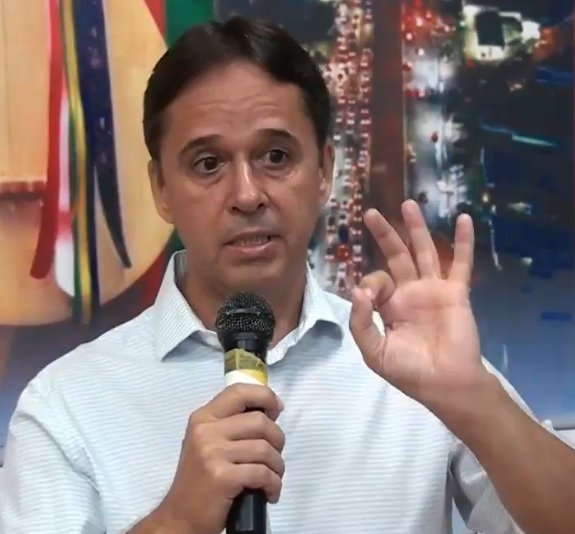 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), o problema deixou de ser apenas logístico e passou a afetar diretamente a renda no campo.
“Produzir uma safra recorde é uma conquista, mas o produtor precisa ter condições de transformar esse volume em renda. Sem armazenagem, ele perde liberdade para decidir quando vender e pode ser obrigado a negociar justamente no período de maior oferta, quando os preços tendem a estar mais pressionados”, afirma Rezende.
“Um silo dentro da propriedade não serve apenas para guardar grãos. Ele permite preservar a qualidade, reduzir perdas, organizar o transporte e esperar uma condição comercial mais favorável. Em uma atividade de margens cada vez mais estreitas, essa capacidade de decisão pode determinar o resultado de toda a safra”, acrescenta.
Segundo Rezende, a ampliação dos armazéns exige financiamento de longo prazo, previsibilidade e condições compatíveis com o período necessário para recuperar o investimento. “O Brasil não pode continuar ampliando a produção sem fazer o mesmo esforço na infraestrutura. A armazenagem precisa ser tratada como parte do sistema produtivo, porque o gargalo acaba transferindo custos, riscos e perdas para quem está no campo”, diz.
A capacidade de armazenagem brasileira cresceu 1,1% no segundo semestre de 2025 e chegou a 233,8 milhões de toneladas. No mesmo período, o país contabilizava 9.668 estabelecimentos com estruturas destinadas à guarda de produtos agrícolas.
O avanço, porém, não acompanha o ritmo das lavouras. A safra 2025/26 foi estimada em 361,7 milhões de toneladas. Para o ciclo 2026/27, a projeção de 366,6 milhões representa mais 4,9 milhões de toneladas chegando ao mercado, com novos recordes esperados em culturas importantes.
A diferença entre produção e capacidade estática não significa que 133 milhões de toneladas ficarão literalmente sem local para serem guardadas. Os armazéns podem receber mais de uma carga durante o ano, e as culturas são colhidas em épocas diferentes. Mesmo assim, a comparação mostra que a estrutura disponível é insuficiente nos momentos de concentração da colheita e está distribuída de forma desigual pelo território.
O problema é mais grave nas regiões em que a produção cresceu rapidamente sem a instalação de silos na mesma proporção. Nesses locais, os grãos percorrem distâncias maiores até unidades armazenadoras, elevando o consumo de combustível, o custo do transporte e o tempo de espera para descarga.
As filas também podem atrasar a retirada da produção da propriedade e a entrada das máquinas em novas áreas. Quando soja e milho disputam simultaneamente caminhões e espaço nos armazéns, o gargalo alcança cooperativas, tradings, indústrias e terminais de exportação.
A ampliação da armazenagem nas fazendas permitiria distribuir melhor o fluxo dos grãos ao longo do ano e reduzir a pressão sobre rodovias e terminais durante a colheita. Também daria ao produtor melhores condições para separar lotes, conservar a qualidade e negociar o produto de acordo com as oportunidades do mercado.
O desafio da safra 2026/27, portanto, não estará apenas em produzir mais. O país terá de encontrar espaço, transporte e condições comerciais para transformar 366,6 milhões de toneladas de grãos em renda efetiva para o produtor.
Fonte: Pensar Agro

Prefeitura conclui asfalto em sete vias do Residencial Coxipó; obra chega a 44,75%

Com salários de até R$ 4 mil, Sine Cuiabá oferece 391 vagas nesta semana

Mais de 150 idosos celebram a Primavera com baile, desfile e elegem rei e rainha em Cuiabá

Poço artesiano reforça abastecimento de escola que será ampliada para atender em tempo integral em 2027

Viviane Araújo visita nova mansão que está em obra e mostra evolução: ‘A todo vapor’


NOTA DE PESAR OSIRES FANAIA
A Prefeitura de Cáceres manifesta profundo pesar pelo falecimento de Osires Benedito Fanaia, aos 91 anos, ocorrido nesta sexta-feira (25)....

Rede Municipal de Cáceres participa do “Pequenos do Agro” na 56ª ExpoCáceres com 950 estudantes
A Rede Municipal de Ensino de Cáceres participa da programação da 56ª ExpoCáceres com o programa “Pequenos do Agro”, iniciativa...


Rebobinando Memórias: sucessos do cinema ganham vida em espetáculo de dança em Lucas do Rio Verde
“Espetáculo! Faltam palavras para definir as lembranças que essas músicas trazem. Dá vontade de subir ali em cima para dançar...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco no trânsito e...


Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o curso de Jornalismo...


Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da Assembleia Legislativa do Estado de Mato Grosso (ALMT) seguem normalmente durante o período eleitoral....


FICCO/PR apreende mais de 1,5 tonelada de maconha em São Miguel do Iguaçu/PR
Foz do Iguaçu/PR. Policiais da Força Integrada de Combate ao Crime Organizado no Paraná (FICCO/PR) apreenderam, na madrugada desta sexta-feira...

PF e IBAMA deflagram operação Fornalha contra garimpo ilegal nas Terra Indígenas Sete de Setembro, Zoró e Roosevelt
Ji-Paraná/RO. A Polícia Federal, em ação conjunta com o Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (Ibama),...


PF prende suspeito por crime contra a saúde pública e apreende 240 ampolas de medicamento para emagrecimento em Santa Catarina
Florianópolis/SC. A Polícia Federal prendeu em flagrante, na noite desta sexta-feira (25/9), um homem por crime contra a saúde pública,...
-
 ESPORTES7 dias atrás
Corinthians perde para o Fluminense e amarga sexta derrota seguida no Brasileirão
-

 ESPORTES7 dias atrás
Flamengo domina o Bragantino no Maracanã, vence por 2 a 1 e segue firme na liderança
-
POLÍTICA4 dias atrás
Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
-
 POLÍTICA6 dias atrás
Câmaras setoriais e frentes parlamentares ampliam diálogo com a sociedade
-
 MATO GROSSO6 dias atrás
Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
-
 AGRONEGÓCIO6 dias atrás
Produtor tem nove dias para entregar declaração do ITR
-
POLÍTICA5 dias atrás
Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
-
 POLÍCIA FEDERAL6 dias atrás
PF fiscaliza atividade de segurança privada em Ponta Grossa/PR